Was ist Scoring in Credit
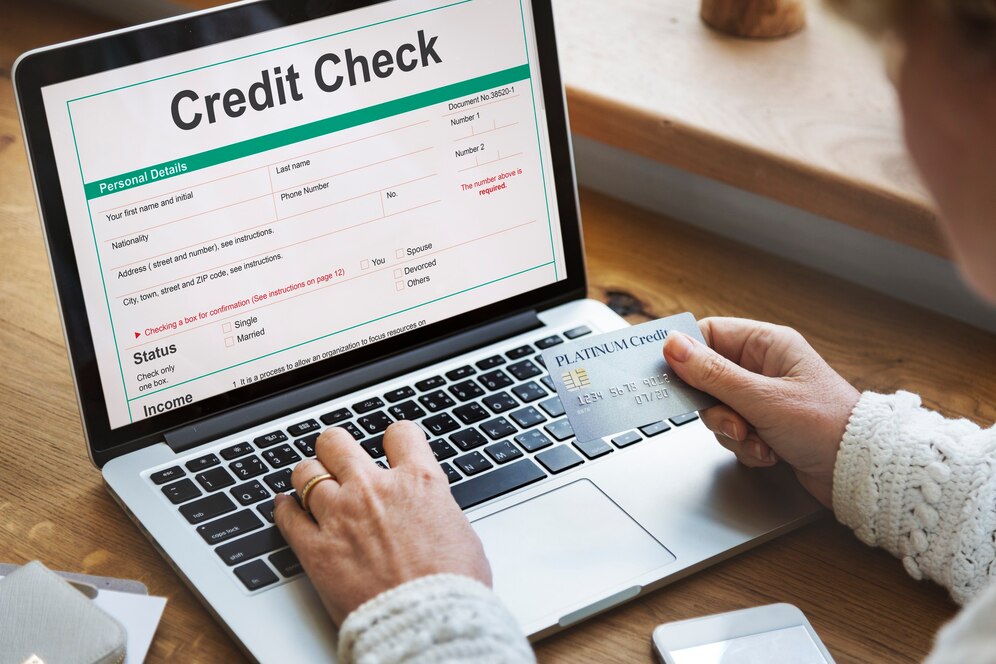
Dem Kredit-Scoring ist ein System, das von Finanzinstituten verwendet wird, um die Kreditwürdigkeit eines Kreditnehmers zu bewerten und die mit der Kreditgewährung verbundenen Risiken abzuschätzen. Dieser Mechanismus basiert auf Algorithmen, die verschiedene Kriterien für die Zuweisung einer Punktzahl an den Kreditnehmer analysieren. Diese Bewertung hilft, die Rückzahlungsfähigkeit zu bestimmen und wirkt sich auf die Genehmigung oder Ablehnung des Antrags sowie auf die Kreditbedingungen (Zinssatz, Betrag, Dauer) aus. Hier ist eine detaillierte Erklärung, wie die Kredit-Score funktioniert.
Ziel der Kreditbewertung
- Bewertung des Risikos Scoring wird verwendet, um das Risiko zu quantifizieren, dass ein Kreditnehmer den Kredit nicht gemäß den vereinbarten Bedingungen zurückzahlt.
- Vereinfachung der Entscheidungen : Bereitstellung einer objektiven und schnellen Bewertung der Solvenz.
- Angepasste Angebote : Passen Sie die Kreditbedingungen (Betrag, Laufzeit, Zinssatz) nach dem geschätzten Risiko an.
Die wichtigsten Schritte des Credit Scoring
1. Erhebung von Kreditnehmerdaten
Wenn ein Kunde Antragskredit, sammelt die Bank oder das kreditgebende Organ persönliche und finanzielle Informationen, um ihre Situation zu analysieren. Diese Daten umfassen:
- Personenbezogene Daten Alter, Familienstand, beruflicher Status, Art des Vertrags (CDI, CDD, unabhängig usw.).
- Finanzgeschichte Monatliche Einnahmen, Ersparnisse, Ausgaben, bestehende Schulden.
- Kreditverhalten Vorgeschichte der Rückzahlungen, Zahlungsvorfälle, sonstige ausstehende Kredite.
- Externe Daten Informationen aus National- oder Zentralbankdateien (in einigen Ländern) oder aus Kreditagenturdatenbanken (positive und negative Dateien).
2. Analyse und Gewichtung der Kriterien
Jedes gesammelte Kriterium wird entsprechend seiner Bedeutung für die Risikobewertung analysiert und gewichtet. Zum Beispiel:
- Einnahmen Stabile und ausreichende Einnahmen erhöhen die Wahrscheinlichkeit einer Rückzahlung.
- Schuldenquote Eine Schuldenquote unter 33% gilt im Allgemeinen als sichere Schwelle.
- Kredithistorie Eine gute Geschichte (regelmäßige Zahlungen, Abwesenheit von Vorfällen) ist ein positiver Indikator.
- Berufliche Lage : Kreditnehmer in CDI oder mit einer stabilen beruflichen Tätigkeit erhalten eine höhere Punktzahl.
Jedes Kriterium wird in der Gesamtberechnung anhand seines statistischen Einflusses auf das Ausfallrisiko gewichtet.
3. Zuweisung einer Punktzahl
Sobald die Daten analysiert wurden, weist ein Algorithmus eine Kredit-ScoreOft in Form einer Note oder eines Index.
- Hohe Punktzahl : Zeigt ein geringes Ausfallrisiko an, was die Chancen auf Kredit und vorteilhafte Konditionen (reduzierter Zinssatz, höhere Beträge) verbessert.
- Niedrige Punktzahl : Schlägt ein erhöhtes Risiko vor, was entweder zu einer Ablehnung der Bewerbung oder zu strengeren Kreditkonditionen führt (höherer Zinssatz, angeforderte zusätzliche Garantien).
4. Profilsegmentierung
Kreditnehmer werden nach ihrer Punktzahl in verschiedene Kategorien eingestuft:
- Sehr geringes Risiko Vorzeitige Genehmigung und vorteilhafte Bedingungen.
- Mäßiges Risiko : Mögliche Genehmigung mit einem höheren Satz oder zusätzliche Garantien (Mitkreditnehmer, Hypothek).
- Hohes Risiko : Wahrscheinliche Ablehnung oder Anforderung solider Garantien.
Faktoren, die das Kredit-Score beeinflussen
Finanzkriterien
- Stabiles und regelmäßiges Einkommen Je höher und konsistenter die Einkommen, desto besser die Punktzahl.
- Schuldenquote Eine übermäßige finanzielle Belastung des Einkommens ist ein negativer Indikator.
- Erbe : Das Eigentum an einem Vermögenswert (Immobilien, Ersparnisse) ist ein beruhigender Faktor.
Kreditverhalten
- Erstattungsgeschichte : Frühere Verzögerungen oder Standardwerte wirken sich negativ auf die Punktzahl aus.
- Laufzeit der früheren Mittel Verantwortungsvolles langfristiges Management verbessert die Punktzahl.
- Zahl der Kredite Häufige Nachfrage nach Krediten kann als Risikosignal gesehen werden.
Personenbezogene Daten
- Berufliche Lage : Kreditnehmer in CDI oder in stabiler Beschäftigung haben eine höhere Punktzahl.
- Alter Junge Kreditnehmer mit wenig Kredit-Geschichte können eine niedrigere Punktzahl haben.
Bewertungsmodelle
1. Standardmodell
Dieses von Banken verwendete Modell basiert auf einer statistischen Analyse vergangener Kreditnehmer. Die gesammelten Daten werden mit ähnlichen Profilen verglichen, um das Fehlerrisiko vorherzusagen.
2. Custom Scoring Modell
Einige Banken oder Finanzorganisationen erstellen interne Algorithmen basierend auf ihren eigenen Daten und Kriterien.
3. Modell für Ratingagenturen
Agenturen wie Experian, TransUnion oder Equifax bieten Kredit-Scores basierend auf einer Analyse der Gesamtgeschichte des Kreditnehmers.
Die Auswirkungen von guten oder schlechten Score
Hohe Punktzahl
- Einfacher Zugang zu Krediten.
- wettbewerbsfähigere Zinssätze.
- Flexible Rückzahlungsbedingungen.
Niedrige Punktzahl
- Erhöhte Wahrscheinlichkeit einer Ablehnung.
- Höhere Zinssätze.
- Müssen Garantien bieten oder den geliehenen Betrag begrenzen.
Wie verbessern Sie Ihre Kredit-Score?
- Finanzen stabilisieren :
- Halten Sie eine angemessene Schuldenquote.
- Vermeiden Sie Banküberziehungen.
- Kreditmanagement verantwortungsvoll :
- Machen Sie Erstattungen pünktlich.
- Vermeiden Sie es, die Anträge auf Mittelzuweisungen zu erhöhen.
- Aufbau einer positiven Geschichte :
- Wenn Sie ein junger Kreditnehmer sind, beginnen Sie mit bescheidenen Krediten, um eine gute Geschichte aufzubauen.
- Einschränkung wiederholter Anfragen :
- Jeder Kreditantrag führt zu einem Audit, das die Punktzahl vorübergehend senken kann.
Dem Scoring Credit ist ein wichtiges Instrument für Finanzinstitute, das es ihnen ermöglicht, die Rückzahlungsfähigkeit eines Kreditnehmers schnell und objektiv zu beurteilen. Es basiert auf einer umfassenden Analyse von persönlichen und finanziellen Daten, übersetzt in eine Punktzahl, die direkt die Bedingungen für die Gewährung des Darlehens beeinflusst. Für den Kreditnehmer ist es wichtig, seine Punktzahl zu verstehen und zu wissen, wie er sich verbessern kann, um zu den bestmöglichen Bedingungen auf Kredite zuzugreifen.
Geld bringt kein Glück, aber wir sind immer noch glücklich, es zu haben! Marcel Pagnol




Schreibe einen Kommentar